
رمزگشایی ازپازل ارزی میرداماد
محمدحقگو
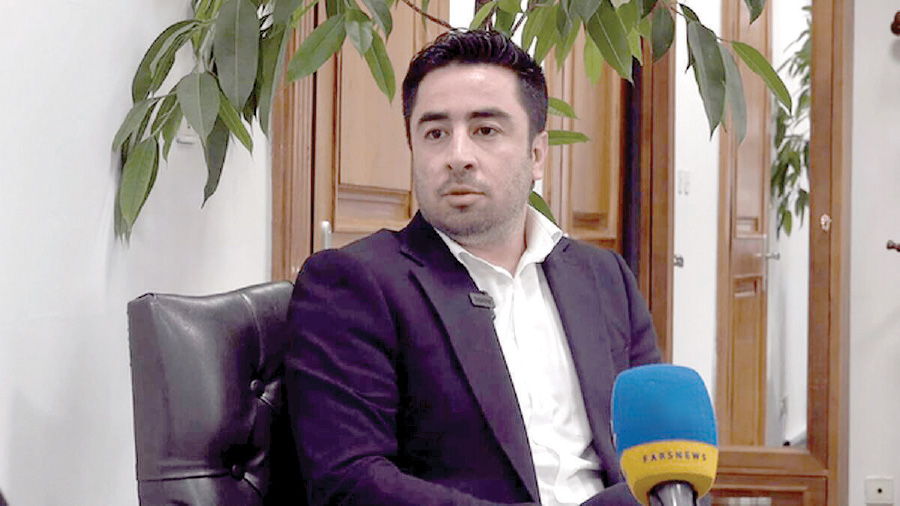
سیاست های ارزی بانک مرکزی درماه های اخیر، به ویژه پس از اصلاحات دی ماه سال قبل(اصلاح سازوکار بازارحواله و حرکت به سمت همگرایی نرخها)، با موجی ازپرسش ها، نقدها وگمانه زنی ها روبروشده است. از ماجرای تخصیص سهمیه10 هزار دلاری به شهروندان وشائبه «کف سازی قیمت دلار» درسطوح قیمتی بالا گرفته تا اتهام سوداگری دولت و جبران کسری بودجه ازمحل نوسان گیری ارزی و ابهامات مربوط به افزایش ذخایر درکوران نوسان نرخ ارز و جنگ.با این اوصاف، مهدی دارابی دستیار ارزی بانک مرکزی، درگفت وگویی مشروح به شفاف سازی منطق مداخلات ارزی این بانک پرداخته است. واکاوی این اظهارات نشان می دهد بانک مرکزی بر اساس الگوی «مداخله درحاشیه بازار» و هموارسازی عرضه و تقاضا عمل می کند و ریشه اصلی جهش های بلندمدت را نه درکف بازار،بلکه درناترازی های عمیق ساختاری -نظیرکسری تا 10 میلیارد دلاری بنزین وگازوئیل- جست وجو می کند.
6 محور مهم این گفت وگو حول ابهامات پیرامون سیاست های بانک مرکزی را درادامه می خوانیم.
معمای ذخایر ارزی؛ بانک مرکزی نوسان گیرشد یا ضربه گیر؟
نخستین و جدی ترین نقد برخی کارشناسان این بوده که چرا بانک مرکزی در روزهای مازاد عرضه، ارز را از بازار جمع آوری کرده و مانع ازریزش بیشتر قیمت ها شده است؟
دارابی با تفکیک ساختاربازارحواله، این ادعا را ناشی ازعدم شناخت مکانیزم کنترل های ارزی ازسال1397می داند: «تا پیش از اصلاح سیاستها دردیماه، بازار حواله با کسری شدید مواجه بود؛ تقاضای روزانه به ۶۰۰ میلیون دلار میرسید در حالی که عرضه تنها ۵۰ تا ۶۰ میلیون دلار بود. با اصلاح سیاستها معادله معکوس شد و عرضه در روزهایی به بالای ۳۰۰ میلیون دلار رسید و تقاضا به زیر۱۰۰میلیون دلار سقوط کرد.»
وی تاکید می کند که بانک مرکزی مازاد عرضه روزانه را می خرد تا در روزهای کسری عرضه تزریق کند؛کمااین که ارزی که دردی ماه خریداری شده بود، عمدتاً در بهمن و اسفند به بازار بازگردانده شد. به گفته دارابی،درشرایط تنش های خارجی و ریسک های امنیتی نیز صادرکنندگان به دلیل ترس ازمسدود شدن حساب هایشان تمایل به عرضه فوری داشتند در حالی که تقاضای واردات متوقف شده بود. ورود بانک مرکزی در این بزنگاه نه برای ممانعت از ارزان شدن دلار، بلکه برای نجات دارایی های صادرکنندگان از بلوکه شدن خارجی و تضمین نقدینگی بوده است. دارابی تصریح می کند که بانک مرکزی درمجموع ازدی ماه گذشته تاکنون، به طور خالص، فروشنده ارز بوده است، نه خریدار.
درآمدزایی از تلاطم ارزی؛ افسانه یا واقعیت؟
پاسخ به اتهام «خرید ارز ارزان و فروش گران به مردم برای تامین کسری بودجه دولت»، دومین فرازمهم اظهارات دارابی است. اواین برداشت را شیطنت رسانه ای می خواند و استدلال می کند:
زیان دفتری به جای سود: اگر حساب وکتاب سود و زیانی حاکم بود، بانک مرکزی اسکناس های خود را قبلاً درنرخ های 70، 90 و100هزارتومان فروخته و اکنون ذخایر قانونی خود را در نرخ های بالاتر جایگزین کرده است. پس برمبنای منطق حسابداری، سیاستگذار متحمل زیان شده است نه سود.
الزام قانونی ذخایرآستانه ای: تمام بانک های مرکزی ملزم به نگهداری کف مشخصی ازاسکناس هستند و فروش و بازخرید آن ماهیت تنظیم گری دارد نه کاسب کارانه؛ رویکردی که در بانک مرکزی روسیه و ژاپن نیزهنگام جهش های ارزی اجرا شده است.
منع صریح قانونی: طبق ماده 63 قانون (بانک مرکزی) اساساً پرداخت سود ارزی بانک مرکزی به دولت یا تحمیل زیان به آن، ناممکن و خلاف قانون است و دلارهای نفتی دولت نیزصرفاً صرف واردات کالاهای اساسی و دارو می شود.
بمب ساعتی پایه پولی خنثی شد؟
یکی از دغدغه های کلیدی اقتصاددانان، آثار ریالی خرید ارز و رشد پایه پولی و در نهایت تورم است. پاسخ دارابی به این دغدغه بر سه محور استوار است:
خرید و فروش فوری حواله واسکناس اثرپایدار پولی ندارد: زیرا فاصله گردش ریال و ارزدراین بازارها چند روز تا چند هفته است.
پوشش تعهدات دولت درازای نفت: ریال داده شده به دولت درازای ارز نفتی، اجتناب ناپذیر بوده است: «اگر این ریال پرداخت نمی شد، دولت چطورمی خواست حقوق و دستمزد وکالابرگ را تامین کند؟»
خنثی سازی با ابزار نرخ ذخیره قانونی: بانک مرکزی اثررشد پول پرقدرت را با افزایش نرخ ذخیره قانونی مهارکرده (یعنی بانک ها باید درصد بیشتری از منابع را نزد بانک مرکزی سپرده گذاری کنند) و ضریب فزاینده (اثرچند مرحله ای پولی که بانک مرکزی درنتیجه خرید ارزازدولت ایجاد می شود برافزایش تقاضا در جامعه) را کاهش داده است. دارابی هم چنین معتقد است تزریق پایه پولی ازکانال خرید دارایی ارزی، به مراتب با کیفیت تر و کم خطرتر از تزریق پول ناشی از اضافه برداشت و خط اعتباری بانک هاست.
پشت پرده عرضه 10 هزار دلار؛ ابطال روایت خزانه داری امریکا
چرا در شرایط جنگی و لزوم صیانت از منابع، سقف فروش10 هزار دلار به اشخاص تعیین شد؟ دارابی با ذکر مثال صاحب خودرویی که به رغم داشتن مقداری ذخیره بنزین در ظرف، خودروی با باک خالی را تا پمپ بنزین هل می داد»، خاطرنشان کرد: ذخایردقیقاً برای مداخله درروزهای بحرانی انباشته می شوند.
وی دو هدف کلیدی را برای این اقدام برمی شمارد:
شکستن بازی روانی دشمن: ایالات متحده در حال تزریق این گزاره بود که ذخایرارزی ایران ته کشیده است؛ورود مقتدرانه بانک مرکزی چنان سیگنالی فرستاد که حتی رسانه های غربی، مسئولان خزانه داری امریکا را به دلیل ارزیابی های غلط ارزی به چالش کشیدند. در مصاحبه معاون خزانه داری آمریکا، مصاحبه کننده از وی می پرسد: «شما میگفتید ذخایر بانک مرکزی تمام شده و دولت دیگر منابعی ندارد. پس این ۲ میلیارد دلار عرضه ازکجا آمد؟»
دوم؛ مدیریت وتخلیه تقاضای غیررسمی: پاسخ مستقیم به نیازهای واقعی خرد جامعه و بستن مسیر سرازیر شدن این دست تقاضاها به بازارقاچاق و معاملات زیرزمینی دلالان، مانع از شکلگیری صفهای هیجانی جدید در حاشیه بازار شد.
ادعای کف سازی قیمت؛ داده های تاریخی چه می گویند؟
منتقدان ادعا می کنند بانک مرکزی با عرضه ارز درارقامی نزدیک به بازار غیر رسمی(مثلاً حوالی260 هزارتومان)، قیمت ها را درآن کانال تثبیت کرده و به دلار کف قیمتی داده است. دستیار ارزی بانک مرکزی این نظریه را از پایه رد کرده و با استناد به روندهای تاریخی پاسخ داد:
در سال ۱۳۹۷ دلارتا ۱۹ هزار تومان بالا رفت، بانک مرکزی روی ۱۷ تا ۱۸ هزار تومان فروخت، اما قیمت تا۱۰هزار تومان (نزدیک ۵۰ درصد ریزش) عقب نشست.
در سال ۱۳۹۸ درنرخ ۱۵ هزارتومان مداخله شد و نرخ تا۱۲هزار تومان افت کرد (۲۰ درصد کاهش).
در سال ۱۳۹۹ پس از لمس۳۲ هزار تومان و فروش در۳۰ تا ۳۱ هزار تومان، دلار به ۲۴ هزار تومان برگشت.
درمداخله اخیر نیز بازارآزاد تا ۲۷۲ هزار تومان پیش رفت، بانک مرکزی در ۲۶۲ هزار تومان مداخله کرد اما قیمتها تا ۲۵۶ هزار تومان هم فرود آمد.
دارابی تأکید دارد: «اصول علم اقتصاد میگوید مداخله ارزی اگر در حاشیه بازار و نزدیک به نرخ واقعی نباشد، خنثی و بیاثر است و تجربههای گذشته هم نشان داده فروش در نزدیکی سقف بازار هرگز مانع ریزشهای سنگین پس از تخلیه شوک نبوده است.»
شکاف 40 درصدی و خط قرمز «تثبیت»؛ تاوان ناترازی بنزین در بازار ارز
دارابی با دفاع از حرکت به سمت بازارشناورمدیریت شده، بازگشت به سیاست تثبیت (نرخ های دستوری مانند 4200 یا 28500 تومانی) را امضای رسمی برای جهش بعدی توصیف کرد که مغایر با احکام دایمی برنامه های توسعه، سیاست های اقتصاد مقاومتی و قانون بانک مرکزی است.
ریشه ماندگاری شکاف ۴۰ درصدی بازار رسمی و آزاد چیست؟
به گفته وی، بانک مرکزی هدف خود را «یکپارچگی بازار» تعریف کرده نه «یکسانسازی اجباری».تا زمانی که کشورتحت شوکهای شدید نااطمینانی و بیرونی است، کنترلهای ارزی تشدید میشود و شدت این کنترلها ذاتاً اختلاف نرخ را در بازار غیررسمی بالا میبرد. با آرامش محیط بینالملل و کاستن ازشدت مقررات، این فاصله کوچک خواهد شد؛ چراکه نرخ کنونی آزاد به دلیل هیجانات سیاسی از بنیادهای اقتصادی دور افتاده است.
او درنهایت دست روی عامل بنیادین تورم و ارزگذاشت و بدین مضمون اظهارداشت: ارز تبسنج ناترازیهای اقتصاد است. روزگاری سالانه ۴ تا ۵ میلیارد دلار صادرات بنزین و گازوئیل داشتیم؛ اما امروز نهتنها صادراتی در کار نیست، بلکه میلیاردها دلار هم باید صرف واردات فرآورده شود. همین یک قلم به معنای ازدست رفتن ۷ تا۱۰میلیارد دلار ازمنابع ارزی کشور است.تا زمانی که ناترازی انرژی،کسری بودجه وبحران صندوقهای بازنشستگی و.. حل نشود،نمیتوان از نرخ ارز انتظار معجزه و ثبات نامحدود داشت؛بانک مرکزی شوکهای گذرا را مهارمیکند،اماحل روند بلند مدت درگرو جراحیهای ساختاری اقتصاد کلان است.
6 محور مهم این گفت وگو حول ابهامات پیرامون سیاست های بانک مرکزی را درادامه می خوانیم.
معمای ذخایر ارزی؛ بانک مرکزی نوسان گیرشد یا ضربه گیر؟
نخستین و جدی ترین نقد برخی کارشناسان این بوده که چرا بانک مرکزی در روزهای مازاد عرضه، ارز را از بازار جمع آوری کرده و مانع ازریزش بیشتر قیمت ها شده است؟
دارابی با تفکیک ساختاربازارحواله، این ادعا را ناشی ازعدم شناخت مکانیزم کنترل های ارزی ازسال1397می داند: «تا پیش از اصلاح سیاستها دردیماه، بازار حواله با کسری شدید مواجه بود؛ تقاضای روزانه به ۶۰۰ میلیون دلار میرسید در حالی که عرضه تنها ۵۰ تا ۶۰ میلیون دلار بود. با اصلاح سیاستها معادله معکوس شد و عرضه در روزهایی به بالای ۳۰۰ میلیون دلار رسید و تقاضا به زیر۱۰۰میلیون دلار سقوط کرد.»
وی تاکید می کند که بانک مرکزی مازاد عرضه روزانه را می خرد تا در روزهای کسری عرضه تزریق کند؛کمااین که ارزی که دردی ماه خریداری شده بود، عمدتاً در بهمن و اسفند به بازار بازگردانده شد. به گفته دارابی،درشرایط تنش های خارجی و ریسک های امنیتی نیز صادرکنندگان به دلیل ترس ازمسدود شدن حساب هایشان تمایل به عرضه فوری داشتند در حالی که تقاضای واردات متوقف شده بود. ورود بانک مرکزی در این بزنگاه نه برای ممانعت از ارزان شدن دلار، بلکه برای نجات دارایی های صادرکنندگان از بلوکه شدن خارجی و تضمین نقدینگی بوده است. دارابی تصریح می کند که بانک مرکزی درمجموع ازدی ماه گذشته تاکنون، به طور خالص، فروشنده ارز بوده است، نه خریدار.
درآمدزایی از تلاطم ارزی؛ افسانه یا واقعیت؟
پاسخ به اتهام «خرید ارز ارزان و فروش گران به مردم برای تامین کسری بودجه دولت»، دومین فرازمهم اظهارات دارابی است. اواین برداشت را شیطنت رسانه ای می خواند و استدلال می کند:
زیان دفتری به جای سود: اگر حساب وکتاب سود و زیانی حاکم بود، بانک مرکزی اسکناس های خود را قبلاً درنرخ های 70، 90 و100هزارتومان فروخته و اکنون ذخایر قانونی خود را در نرخ های بالاتر جایگزین کرده است. پس برمبنای منطق حسابداری، سیاستگذار متحمل زیان شده است نه سود.
الزام قانونی ذخایرآستانه ای: تمام بانک های مرکزی ملزم به نگهداری کف مشخصی ازاسکناس هستند و فروش و بازخرید آن ماهیت تنظیم گری دارد نه کاسب کارانه؛ رویکردی که در بانک مرکزی روسیه و ژاپن نیزهنگام جهش های ارزی اجرا شده است.
منع صریح قانونی: طبق ماده 63 قانون (بانک مرکزی) اساساً پرداخت سود ارزی بانک مرکزی به دولت یا تحمیل زیان به آن، ناممکن و خلاف قانون است و دلارهای نفتی دولت نیزصرفاً صرف واردات کالاهای اساسی و دارو می شود.
بمب ساعتی پایه پولی خنثی شد؟
یکی از دغدغه های کلیدی اقتصاددانان، آثار ریالی خرید ارز و رشد پایه پولی و در نهایت تورم است. پاسخ دارابی به این دغدغه بر سه محور استوار است:
خرید و فروش فوری حواله واسکناس اثرپایدار پولی ندارد: زیرا فاصله گردش ریال و ارزدراین بازارها چند روز تا چند هفته است.
پوشش تعهدات دولت درازای نفت: ریال داده شده به دولت درازای ارز نفتی، اجتناب ناپذیر بوده است: «اگر این ریال پرداخت نمی شد، دولت چطورمی خواست حقوق و دستمزد وکالابرگ را تامین کند؟»
خنثی سازی با ابزار نرخ ذخیره قانونی: بانک مرکزی اثررشد پول پرقدرت را با افزایش نرخ ذخیره قانونی مهارکرده (یعنی بانک ها باید درصد بیشتری از منابع را نزد بانک مرکزی سپرده گذاری کنند) و ضریب فزاینده (اثرچند مرحله ای پولی که بانک مرکزی درنتیجه خرید ارزازدولت ایجاد می شود برافزایش تقاضا در جامعه) را کاهش داده است. دارابی هم چنین معتقد است تزریق پایه پولی ازکانال خرید دارایی ارزی، به مراتب با کیفیت تر و کم خطرتر از تزریق پول ناشی از اضافه برداشت و خط اعتباری بانک هاست.
پشت پرده عرضه 10 هزار دلار؛ ابطال روایت خزانه داری امریکا
چرا در شرایط جنگی و لزوم صیانت از منابع، سقف فروش10 هزار دلار به اشخاص تعیین شد؟ دارابی با ذکر مثال صاحب خودرویی که به رغم داشتن مقداری ذخیره بنزین در ظرف، خودروی با باک خالی را تا پمپ بنزین هل می داد»، خاطرنشان کرد: ذخایردقیقاً برای مداخله درروزهای بحرانی انباشته می شوند.
وی دو هدف کلیدی را برای این اقدام برمی شمارد:
شکستن بازی روانی دشمن: ایالات متحده در حال تزریق این گزاره بود که ذخایرارزی ایران ته کشیده است؛ورود مقتدرانه بانک مرکزی چنان سیگنالی فرستاد که حتی رسانه های غربی، مسئولان خزانه داری امریکا را به دلیل ارزیابی های غلط ارزی به چالش کشیدند. در مصاحبه معاون خزانه داری آمریکا، مصاحبه کننده از وی می پرسد: «شما میگفتید ذخایر بانک مرکزی تمام شده و دولت دیگر منابعی ندارد. پس این ۲ میلیارد دلار عرضه ازکجا آمد؟»
دوم؛ مدیریت وتخلیه تقاضای غیررسمی: پاسخ مستقیم به نیازهای واقعی خرد جامعه و بستن مسیر سرازیر شدن این دست تقاضاها به بازارقاچاق و معاملات زیرزمینی دلالان، مانع از شکلگیری صفهای هیجانی جدید در حاشیه بازار شد.
ادعای کف سازی قیمت؛ داده های تاریخی چه می گویند؟
منتقدان ادعا می کنند بانک مرکزی با عرضه ارز درارقامی نزدیک به بازار غیر رسمی(مثلاً حوالی260 هزارتومان)، قیمت ها را درآن کانال تثبیت کرده و به دلار کف قیمتی داده است. دستیار ارزی بانک مرکزی این نظریه را از پایه رد کرده و با استناد به روندهای تاریخی پاسخ داد:
در سال ۱۳۹۷ دلارتا ۱۹ هزار تومان بالا رفت، بانک مرکزی روی ۱۷ تا ۱۸ هزار تومان فروخت، اما قیمت تا۱۰هزار تومان (نزدیک ۵۰ درصد ریزش) عقب نشست.
در سال ۱۳۹۸ درنرخ ۱۵ هزارتومان مداخله شد و نرخ تا۱۲هزار تومان افت کرد (۲۰ درصد کاهش).
در سال ۱۳۹۹ پس از لمس۳۲ هزار تومان و فروش در۳۰ تا ۳۱ هزار تومان، دلار به ۲۴ هزار تومان برگشت.
درمداخله اخیر نیز بازارآزاد تا ۲۷۲ هزار تومان پیش رفت، بانک مرکزی در ۲۶۲ هزار تومان مداخله کرد اما قیمتها تا ۲۵۶ هزار تومان هم فرود آمد.
دارابی تأکید دارد: «اصول علم اقتصاد میگوید مداخله ارزی اگر در حاشیه بازار و نزدیک به نرخ واقعی نباشد، خنثی و بیاثر است و تجربههای گذشته هم نشان داده فروش در نزدیکی سقف بازار هرگز مانع ریزشهای سنگین پس از تخلیه شوک نبوده است.»
شکاف 40 درصدی و خط قرمز «تثبیت»؛ تاوان ناترازی بنزین در بازار ارز
دارابی با دفاع از حرکت به سمت بازارشناورمدیریت شده، بازگشت به سیاست تثبیت (نرخ های دستوری مانند 4200 یا 28500 تومانی) را امضای رسمی برای جهش بعدی توصیف کرد که مغایر با احکام دایمی برنامه های توسعه، سیاست های اقتصاد مقاومتی و قانون بانک مرکزی است.
ریشه ماندگاری شکاف ۴۰ درصدی بازار رسمی و آزاد چیست؟
به گفته وی، بانک مرکزی هدف خود را «یکپارچگی بازار» تعریف کرده نه «یکسانسازی اجباری».تا زمانی که کشورتحت شوکهای شدید نااطمینانی و بیرونی است، کنترلهای ارزی تشدید میشود و شدت این کنترلها ذاتاً اختلاف نرخ را در بازار غیررسمی بالا میبرد. با آرامش محیط بینالملل و کاستن ازشدت مقررات، این فاصله کوچک خواهد شد؛ چراکه نرخ کنونی آزاد به دلیل هیجانات سیاسی از بنیادهای اقتصادی دور افتاده است.
او درنهایت دست روی عامل بنیادین تورم و ارزگذاشت و بدین مضمون اظهارداشت: ارز تبسنج ناترازیهای اقتصاد است. روزگاری سالانه ۴ تا ۵ میلیارد دلار صادرات بنزین و گازوئیل داشتیم؛ اما امروز نهتنها صادراتی در کار نیست، بلکه میلیاردها دلار هم باید صرف واردات فرآورده شود. همین یک قلم به معنای ازدست رفتن ۷ تا۱۰میلیارد دلار ازمنابع ارزی کشور است.تا زمانی که ناترازی انرژی،کسری بودجه وبحران صندوقهای بازنشستگی و.. حل نشود،نمیتوان از نرخ ارز انتظار معجزه و ثبات نامحدود داشت؛بانک مرکزی شوکهای گذرا را مهارمیکند،اماحل روند بلند مدت درگرو جراحیهای ساختاری اقتصاد کلان است.