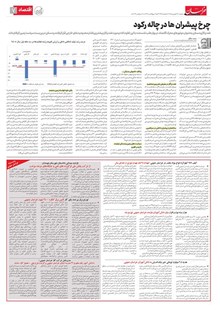
چرخ پیشران ها در چاله رکود
نفت و گاز و مسکن بهعنوان موتورهای محرک اقتصاد، در بهار عقب نشستند؛ با این تفاوت که دو مورد نفت و گاز بیشتر زیر فشار محدودیتهای خارجی قرار گرفتند و مسکن در بنبست سیاست زمین گرفتار ماندنویسنده: محمد حقگو
مترجم:
انتشار تازهترین گزارش مرکز آمار ایران از حسابهای ملی فصلی، تصویر شفاف و تکاندهندهای از وضعیت اقتصاد کشور در فصل بهار ارائه میدهد. بر اساس این دادههای رسمی، رشد محصول ناخالص داخلی به قیمت ثابت سال ۱۴۰۰ در سهماهه نخست سال جاری با احتساب نفت منفی ۱۰.۱ درصد و بدون احتساب نفت منفی ۴.۶ درصد بوده است. این ارقام که در بطن شرایط خطیر منطقهای، تنشهای بیرونی و فضای نااطمینانی حاکم بر متغیرهای کلان به ثبت رسیده، نشان میدهد اقتصاد در بهار امسال با انقباضی عمیق و فراگیر مواجه شده است.
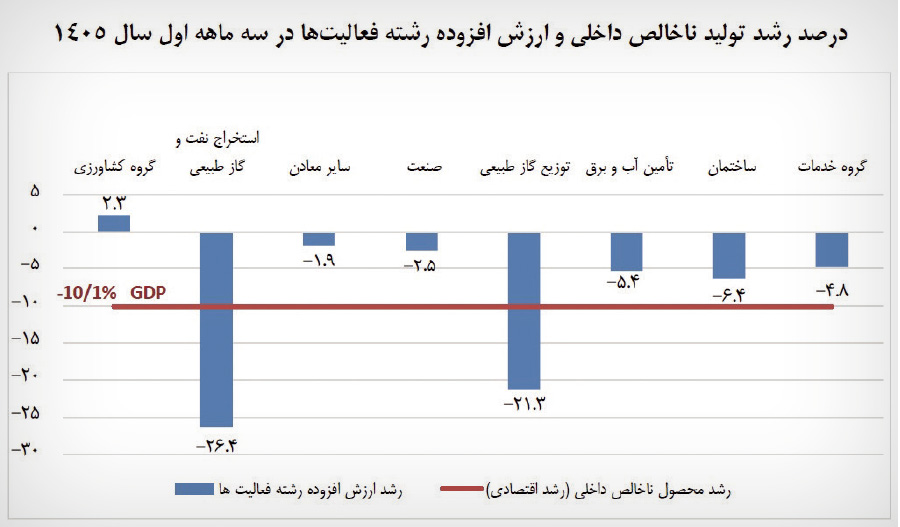
به گزارش خراسان، بررسی جزئیات رشتهفعالیتها در این گزارش گویای آن است که سنگینی این سقوط بر دوش چند بخش راهبردی افتاده است: در صدر جدول ریزشها، رشتهفعالیت «استخراج نفت خام و گاز طبیعی» با افت شدید منفی ۲۶.۴ درصد قرار دارد که همراه با ریزش ۲۱.۳ درصدی «توزیع گاز طبیعی»، گروه صنایع و معادن را به منفی ۱۴.۷ درصد کشانده است.
در سوی دیگر، ارزش افزوده بخش «ساختمان» نیز رشد منفی ۶.۴ درصد را ثبت کرده است. این رقم به همراه رشد منفی 9.7 درصدی در ماشین آلات، نرخ رشد کل سرمایه گذاری را به منفی 8.4 درصد رسانده است.
در این میان، تنها نقطه اتکای مثبت در میان بخشهای عمده، «گروه کشاورزی» است که احتمالاً به مدد بارشهای نسبتاً بهتر و شرایط مساعد محیطی، رشد مثبت ۲.۳ درصدی را رقم زده و مسیر خود را از روند کاهشی کل اقتصاد جدا ساخته است.
علاوه بر این، افت ۴.۸ درصدی گروه خدمات ــ که سهم مهمی در تولید و اشتغال کشور دارد ــ نشان میدهد دامنه انقباض به نفت و صنعت محدود نمانده و بخش بزرگی از فعالیتهای خدماتی را نیز دربر گرفته است.
با این حال، از منظر اقتصاد سیاسی میتوان بر دو کانون راهبردی این انقباض تمرکز کرد: نخست زنجیره نفت و گاز و دوم مسکن و ساختمان.
نفت و گاز در معرض تحریم و محاصره
دو پایه نخست ــ نفت و گاز ــ دهههاست که در نوک پیکان تحریمها و جنگ اقتصادی دشمن تعریف میشوند. سقوط ۲۶.۴ درصدی استخراج نفت و گاز را میتوان تا حد زیادی در ارتباط با تشدید گلوگاههای صادراتی، موانع نقلوانتقال پول، مشکلات بیمه و حملونقل، افزایش ریسکهای منطقهای و کمبود مزمن سرمایهگذاری برای حفظ و توسعه ظرفیت تولید تحلیل کرد.
این افت هرچند برای منابع بودجهای و درآمدهای ارزی هشداری جدی است، پدیدهای با سهم قابلتوجه عوامل بیرونی و تحریمی می تواند به شمار رود.
ساختمان؛ پیشران داخلی در سراشیبی
اما گره کور و پارادوکس غیرقابل چشمپوشی ماجرا در پایه سوم، یعنی بخش ساختمان خودنمایی میکند. ممکن است در نگاه نخست یک تحلیلگر حسابداری ملی خرده بگیرد که سهم مستقیم ارزش افزوده ساختمان در کیک GDP اندک و در حدود ۳ درصد است؛ اما این نگاه، واقعیت زنجیرههای تولید را پنهان میکند. ساختمان صنعتی با پیوندهای عمیق و گسترده پسین و پیشین با بیش از ۱۲۰ رشتهفعالیت اقتصادی ــ از فولاد، سیمان، شیشه و صنایع ساختمانی تا خدمات فنی و حملونقل ــ است؛ این پیوندها سبب میشود افت ۶.۴ درصدی ساختمان، تقاضا برای محصولات صنعتی و خدمات وابسته را نیز تضعیف کند؛ موضوعی که همزمانی آن با افت ۲.۵ درصدی صنعت و کاهش ۵.۲ درصدی گروه صنایع و معادن بدون نفت، زنگ خطری برای زنجیره تولید است.
پدافند خاموش مسکن...
مسئله دوم و مهمتر، مقوله «تابآوری جامعه در شرایط جنگی و تحریمی» است. بخش مسکن، بخشی است که عمده نهادههای بنیادین آن ــ از زمین و خدمات مهندسی تا مصالح ساختمانی و نیروی کار ــ داخلی است و در مقایسه با نفت و بسیاری از صنایع، وابستگی خارجی بسیار محدودتری دارد.
مهمتر از آن، این رکود در شرایطی تحمیل شده که کشور با انباشت تقاضای واقعی سرپناه روبهروست و سهم هزینههای مسکن در سبد معیشت خانوارهای مستاجر، بهویژه در کلانشهرها، به ۵۰ تا ۶۰ درصد نیز رسیده و مستاجران را در منگنهای نفسگیر قرار داده است. در شرایطی که جبهه تحریمهای خارجی امکان توسعه صادرات نفت را محدود کرده، دکترین دفاع اقتصادی حکم میکرد سیاستگذار تمام توان خود را بر پیشران تمامبومی مسکن متمرکز کند تا با مهار هزینه سرپناه، خاکریز معیشتی مردم حفظ شود. چرا بخشی با چنین اهمیتی در تابآوری ملی و زنجیره ارزش تمامداخلی، باید همگام با نفت تحریمزده دچار افت شود؟
سیاست های زمین و مسکن نیازمند بازبینی فوری
بخش مهمی از پاسخ معمای فوق را باید در ناکارآمدی سیاستگذاری زمین و ساختمان، ضعف تامین مالی و انحراف الگوهای ساخت جستوجو کرد. سهم زمین در قیمت نهایی مسکن در کشور به حدود ۶۰ تا ۷۰ درصد رسیده است؛ منبعی که توسعه کالبدی و تخصیص آن در اخــــتــــیـــــار دولت و نهادهای سیاستگذار قراردارد. در سالهای اخیر، تجربه اجرای قانون نهضت ملی مسکن به جای تکیه بر ساخت خرد و مردمی، به اسارت الگوی «مجتمعسازی انبوه و متمرکز دولتی» درآمد. این رویکرد به دلیل بوروکراسی سنگین الحاق زمین، تأمین پرهزینه زیرساختهای آب و برق و فرایندهای فرسایشی پیمانکاری، پروژهها را وارد ماراتنی زمانبر کرد.
همزمانی این طولانیشدن فرایند با تورم عمومی، جهشهای پیاپی قیمت تمامشده را به همراه آورد؛ بار مالی سرسامآوری که با ارسال پیامکهای چندصد میلیونی پیدرپی، به دوش متقاضیانی از دهکهای ضعیف انداخته شد که توان پرداخت آن را نداشتند. در کنار این وضعیت، استنکاف آشکار شبکه بانکی و تخلف از سهمیه قانونی ماده ۴ قانون جهش تولید مسکن (تخصیص ۲۰ درصدی تسهیلات بانکی به مسکن) همراه با انقباض اعتباری سیاست کنترل ترازنامه، تأمین مالی پروژهها را قفل کرد. نتیجه محتوم این زنجیره معیوب، موج گسترده انصراف متقاضیان، رکود کارگاهها و نهایتاً انقباض بخش ساختمان در آمارهای رسمی بود.
بلای خودخواسته زمین منجمد
از سوی دیگر، انجماد عرضه زمین به مردم برای «ساخت فردی، تدریجی و تحت ضوابط شهرسازی» سالهاست پشت دلایلی مبهم از جمله دو توجیه غیرواقعی پنهان مانده است:
نخست، این باور انقباضی که «زمین ذخیره آیندگان است و نباید محدوده شهرها باز شود»؛ فرضیهای که با احتکار تصنعی زمین، جهش قیمت سرپناه را به خانوادهها تحمیل کرده و عملاً آینده همان نسل و فرزندانش را در فشار اجارهنشینی سوزانده است.
دوم، اتکا به ادعای وجود «۶ میلیون خانه خالی» است که به توجیهی برای انفعال در عرضه زمین و ساخت مسکن جدید بدل شده است. حال آن که با فرض پذیرش این برآورد، بخش قابلتوجهی از واحدهای مورد اشاره ممکن است در مناطق یا دامنههای قیمتی نامتناسب با تقاضای مصرفی قرار داشته باشند یا بهعنوان دارایی و واحد دوم نگهداری شوند؛ بنابراین، وجود آنها لزوماً به معنای دسترسی خانوارهای کارگری، کارمندی و جوانان به مسکن استطاعتپذیر نیست.
جدای از این موارد، تعلیق سیاست های زمین به بهانه وجود این خانه ها، عملاً کارکردی جز ایجاد چتر حمایتی ناخواسته برای سفتهبازان و توجیهتراشی برای امتناع از رفع انجماد در این حوزه نداشته است.
درمجموع گزارش بهار مرکز آمار یک مرزبندی مشخص را پیش روی تحلیلگران میگذارد: نفت نشان داد که اقتصاد در بخشهای خارجی همچنان زیر ضرب تحریم است و کشاورزی نشان داد که مساعدتر شدن شرایط محیطی میتواند حتی در شرایط تحریم، زمینه رشد بخشی را فراهم کند. اما سقوط مسکن، گواهی روشن بر تاوان سنگین خودتحریمی ها و بن بست های سیاستی در داخل است. راه بازگرداندن این بخش به ریل رونق، شکستن انحصار عرضه زمین دولتی، عبور از مدل فرسایشی انبوهسازی متمرکز به نفع واگذاری قطعات به خود متقاضیان جهت ساخت شخصی و تدریجی، و مهار نافرمانی شبکه بانکی در پرداخت تسهیلات است. اگر احیای نفت مستلزم تغییر معادلات پیچیده بیرونی است، قفلگشایی از مسکن و معیشت مستاجران، اراده و شجاعت در دایره تصمیمگیری داخلی را میطلبد.
10 صفحه اول
پربازدیدترین اخبار
اخبار برگزیده