معمای تابآوری ایران و آمریکا
در جنگ کنونی و در حالیکه برخی با تکیه بر بزرگی اقتصاد آمریکا کفه تابآوری را به سمت واشنگتن سنگین میدانند، جزئیات معادلات مالی و ساختاری نشان میدهد این تصویر میتواند کاملاً معکوس باشدنویسنده:
مترجم:
در جنگی که امروز به لایههای زیرین اقتصاد نیز سرایت کرده، نگاههای تکبعدی معمولاً اسیر مقایسههای انتزاعی میشوند. بهطور مشخص وقتی تابلوی آمارهای رسمی، تورم نقطهای شهریورماه را ۸۹.۸ درصد، 12ماهه را ۷۳.۶ درصد و همچنین نرخ ارز را در کانال ۲۶۳ هزار تومان نشان میدهد، این گزاره در محافل عمومی و رسانهای پررنگ میشود که زمان بیش از هر چیز به زیان تهران در حرکت است. ادعای چندی پیش اسکات بسنت، وزیر خزانهداری آمریکا مبنی بر اینکه اقتصاد ایران ظرف دو هفته آینده تاب نخواهد آورد نیز برآمده از همین نوع نگاه کمی و کلاسیک بود. ادعایی که در سوی مقابل، واکنش حساب کاربری محمدباقر قالیباف، رئیس مجلس –با انگشت گذاشتن بر حجم کمسابقه بدهیهای فدرال، انجماد بازار اوراق و…– نشان داد تصویر نقاط ضعف ساختاری حریف نیز الزاماً با برآوردهای سطحی همخوان نیست. همراستا با این چالش، یک پرسش راهبردی به میان میآید: آیا خطکشهای مرسوم توان سنجش تابآوری واقعی را دارند و چرا غول ۳۰ تریلیون دلاری اقتصاد آمریکا شکنندهتر از تصورات رایج است؟
رویای شکننده هوش مصنوعی
برای فهم پاشنه آشیل واشنگتن، باید دید رونق سال های اخیر آن، به چه تکیه گاه هایی متصل بوده است؟ موتور اصلی ارزش گذاری بازارهای مالی آمریکا در سال های اخیر، تقریباً به صورت انحصاری بر دوش «هوش مصنوعی» و هزینه های سرمایه ای (CapEx) سرسام آور آن قرار داشته است. بر اساس بررسی های موشکافانه تحلیلگران ارشد بازارهای در فایننشال تایمز، سهم هزینه های سرمایه ای این بخش از تولید ناخالص داخلی (GDP) آمریکا از حدود 0.7 درصد در سال 2025، طبق برآوردها به مرز خیره کننده 9 درصد تا سال 2032 خواهد رسید. پیوند این بخش با معیشت آمریکایی ها، قابل چشم پوشی نیست. قریب به 40 درصد از ترازنامه 218 تریلیون دلاری خانوارهای این کشور، به طور مستقیم یا از طریق صندوق های بازنشستگی در تاروپود بازار سهام قفل شده است.
محدودشدن دامنه اتکای وال استریت به 10 غول فناوری
از سوی دیگر در زیرپوست شاخص جذاب S&P500 یعنی 500 شرکت برتر آمریکا نیز گسلی نگران کننده دهان باز کرده است. تا پیش از بالاگرفتن تنش ها، نزدیک به 75 درصد از کل شرکت های این شاخص، بازدهی مثبت داشتند. اما اکنون این نسبت کاملاً معکوس شده است. سهام سه چهارم بازار به ویژه در بخش املاک، تولید سنتی و صنایع خرد- در روندی منفی و انقباضی فرو رفته و شاخص کل، تقریباً می توان گفت با تنفس مصنوعی کمتر از 10 غول فناوری روی پا ایستاده است. بحران واقعی از آن جایی آغاز می شود که برای سال پیش رو، سرمایه گذاری یک تریلیون دلاری در زیرساخت های این فناوری پیش بینی شده، در حالی که جریان نقد آزاد این شرکت ها منفی است. در نتیجه آن ها ناچارند این هزینه ها را از طریق انتشار کوهی از اوراق قرضه شرکتی آن هم در نرخ های بهره سنگین کنونی که به بیش از 5.5 درصد هم رسیده تامین کنند. تزریقی که خود، نرخ بازدهی را بالاتر برده و شرایط را برای جذب سرمایه گذاری پیچیده تر می کند.
هشدارهای اخیر چهره هایی مانند ایلان ماسک و مدیران آزمایشگاه های بزرگ را که ناگهان با لحنی اخلاقی! از خطرات امنیتی و «کازینوشدن» هوش مصنوعی سخن گفته اند می توان به نوعی فرار به جلو در برابر این فشار مالی موجود نامید. پروژه ای که با نرخ های بهره سنگین، توجیه اقتصادی آن روز به روز کمتر می شود و تبدیل به یک قماری پرریسک شده است.
تصویری جدید از باتلاق اوراق قرضه
لایه دوم شکنندگی اقتصاد آمریکا، در حیاط خلوت بدهی های دولت فدرال و شرکت ها جای دارد. در سال های گذشته، واشنگتن بدهی ارزان زیادی خلق کرد. اما حالا زمان سررسید این کوه بدهی ها فرا رسیده است. منتهی این بار وزارت خزانه داری آمریکا برای بازپرداخت بدهی های سررسید شده باید اوراق جدیدی را با نرخ های بسیار بالای کنونی عرضه کند. آن هم در شرایطی که با عقبنشینی خریداران سنتی مانند چین و ژاپن از خرید این اوراق، نرخ بازده اوراق ۳۰ ساله خزانهداری آمریکا به بالاترین سطح خود از سال ۲۰۰۲ تاکنون (در محدوده ۵.۵ تا ۵.۷ درصد) جهش کرده و اقتصاد آمریکا را در آستانه بازگشت به هزینههای مالی خردکننده دهههای پیشین قرار داده است.
بمب ساعتی آمونیاک در زنجیره غذایی
همزمان با این تنگی نفس مالی، بسته ماندن یا اختلال در شریان تنگه هرمز، اثری به مراتب هولناکتر از صرفاً قیمت بنزین بر جای میگذارد: انسداد مسیر انتقال کودهای پایه «آمونیاک» و اوره. منطقه خلیج فارس بزرگترین مبدأ صادرات کودهای پایه در جهان به شمار میرود. توقف این شریان به همراه جهش دوبرابری بهای گازوئیل، موتور محرک افزایش هزینههای حملونقل و نهادههای کشاورزی است. اگرچه ایالات متحده از ظرفیتهای تولیدی داخلی برخوردار است، اما سرایت این شوک به زنجیره غذایی و فصل کاشت و برداشت، جهشی چسبنده در بهای اقلام خوراکی پدید میآورد؛ وضعیتی که هرگونه امکان مانور یا کاهش زودهنگام نرخ بهره را از فدرالرزرو سلب میکند و فشار فرسایشی بر ساختار بدهی را بالا نگه میدارد.
مغالطه ثبات خانوار آمریکایی
در این میان، بخشی از تحلیلگران با استناد به نمودارهای ظاهری تلاش میکنند اثبات کنند اقتصاد آمریکا آسیبناپذیر است. آنها به نمودار معروف و اخیر جیپیمورگان اشاره میکنند که طبق آن، نسبت بدهی به درآمد خانوار آمریکایی حدود ۱۱ درصد و بسیار کمتر از بحران مسکن سال ۲۰۰۸ (حدود ۱۶ درصد) است و از آن نتیجه میگیرند که شوک هرمز تاثیری بر واشنگتن ندارد.
اما این مقایسه یک خطای آماری است. بیش از ۶۰ درصد این بدهیها مربوط به وامهای مسکنی است که در سالهای ۲۰۲۱ و ۲۰۲۲ با نرخهای تاریخی ۱.۵ تا ۲.۵ درصد برای ۳۰ سال تثبیت شدهاند. تصویر واقعی را باید در تعهدات جاری دید؛ جایی که بازار مسکن جدید عملاً قفل شده و نرخ بهره بدهیهای روزمره نظیر کارتهای اعتباری و وامهای دانشجویی از ۲۰ درصد هم عبور کرده است. افزایش محسوس معوقات بانکی (نکول) در وامهای جاری نشان میدهد که سپر مالی طبقه متوسط در حال آب رفتن است. تابآوری خانوار آمریکایی یک تصویر ایستا ناشی از قراردادهای قدیمی است که با گذشت زمان و نیاز به بازتأمین بدهیها با نرخهای بهره جدید، دچار فرسایشی شدید خواهد شد.
دو جنس متفاوت تاب آوری در ایران و آمریکا
با این حساب، چرا باید گفت فرضیه «شکست زودهنگام ایران» با واقعیت همخوانی ندارد؟ تردیدی نیست که تورم نزدیک به ۹۰ درصد و تلاطمهای ارزی، فشاری طاقتفرسا بر معیشت شهروندان ایرانی وارد کرده و مسلماً اعمال دستانداز در گلوگاههای تجاری منطقه، برای درآمدهای نفتی و لجستیک خود کشور نیز بیهزینه نیست.
اما تفاوت در «مکانیسم ضربه» و «ماهیت تابآوری» است. اقتصاد ایران پس از دههها تحریم، از ابزارهای پیچیده مالی و مشتقات اعتباری والاستریت منفک است؛ بنابراین یک شوک خارجی آن را دچار سقوط دومینووار بانکی و بحران ورشکستگی نمیکند. از سوی دیگر، جامعه ایران این هزینه را در چارچوب یک نبرد تحمیلی برای دفاع از تمامیت ارضی و بقای ملی تعریف میکند- مفهومی که برای آن آستانه تحمل متفاوتی وجود دارد. در سوی مقابل، شهروند آمریکایی که رشد دستمزد سالانهاش در محدوده ۳ درصد است، دلیلی نمیبیند که به خاطر جنگی هزاران مایل آنسوتر، بنزین دوبرابری، اقساط با نرخ بهره ۲۰ درصدی و ریزش سهام صندوقهای بازنشستگیاش را تاب بیاورد. از این منظر اتفاقاً آستانه تحمل اجتماعی و سیاسی حریف، بسیار زودتر از ظرفیت اسمی اقتصادش به نقطه بحران میرسد.
مراقب خطای حراج ابزار بازدارندگی باشیم
پاسخ به معمای تابآوری روشن است: سیستمهای مالی به شدت اهرمیشده و وابسته به بدهی، در برابر «عنصر زمان» به مراتب شکنندهتر از آن چیزی هستند که داده ها و نمودارهای کلان نشان می دهند. آمریکا غول اقتصادی است، اما این غول بر پایه نرخ بهره و جریان مداوم خلق اعتبار ایستاده است.
البته نباید منکر هزینههای سنگین و واقعی جنگ اقتصادی علیه ایران شد؛ تورم بالا، فشار بر معیشت و پیچیدگیهای تجاری، بار ملموس و سنگینی ایجاد کرده است. با این حال، نادیده گرفتن وزن فشار بر اقتصاد آمریکا از طریق اهرمهای موجود نیز نوعی سادهانگاری است.
اهرم اثرگذاری بر گلوگاههای انرژی و نهادههای اساسی، نه یک اقدام انتحاری، بلکه کارتی است که زمان را به زیان بدهکاران والاستریت فشرده میسازد. پذیرش یک سویه گزاره انفعالیِ «ما زودتر خسته میشویم» و کنارگذاشتن شتابزده ابزارهای راهبردی نظیر تنگه هرمز (که برخی کارشناسان آن را تجویز می کنند)، تسلیم شدن در برابر دامی است که اتاقهای فکر همسو با واشنگتن طراحی کردهاند. در این جنگ ارادهها، تابآوری به معنای نداشتن درد نیست، بلکه به معنای سنجش این است که کدام سازوکار زودتر دچار ترک ساختاری میشود.
واقعیت موجود نشان می دهد که کفه ترازوی تابآوری می تواند بسیار متفاوت و همچنین شکنندهتر از تصاویر خوشبینانه ای باشد که در اذهان برخی صرفاً بر اساس اندازه اسمی اقتصادها ترسیم شده است.
خبر مرتبط
شوک انرژی و بازگشت تورم به آمریکا
وقتی نفت و بنزین معادلات فدرالرزرو را به هم میریزند
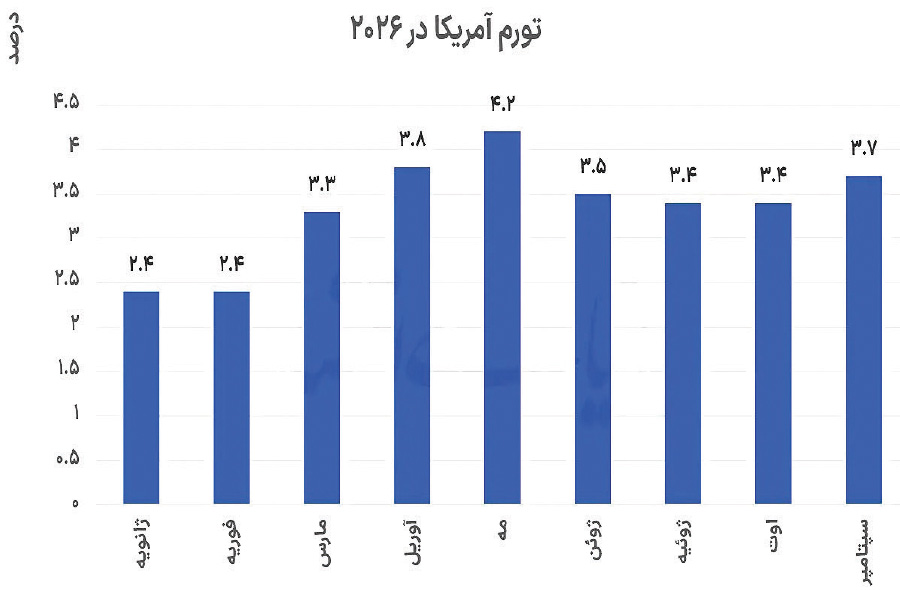
تازهترین آمارهای اقتصادی ایالات متحده نشان میدهد که موج جدید گرانی انرژی، زنگ خطر را برای سیاستگذاران واشنگتن به صدا درآورده است. بر اساس گزارش اداره آمار کار آمریکا، نرخ تورم سالانه این کشور در سپتامبر ۲۰۲۶ با جهش از ۳.۴ درصد (در ماه اوت) به ۳.۷ درصد رسید. این صعود غیرمنتظره، عمدتاً ناشی از رشد ۹.۱ درصدی قیمت بنزین در مقیاس ماهانه و تثبیت بهای نفت فیزیکی در سطوح بالاتر از ۱۳۰ دلار بوده است؛ رخدادی که نشان داد فشار فزاینده هزینههای انرژی چگونه بر تلاشها برای مهار تورم غلبه میکند.
همزمان با این تحولات، تورم هسته (بدون احتساب انرژی و مواد غذایی) نیز از ۲.۴ درصد به ۲.۶ درصد افزایش یافت. بازگشت تورم به مسیر صعودی، علاوه بر پیچیدهتر کردن تصمیم فدرالرزرو برای کاهش نرخ بهره، به جهش بازده اوراق خزانهداری و قرمزپوش شدن شاخصهای سهام آمریکا -بهویژه در بخش فناوری که بیشترین حساسیت را به تغییرات نرخ بهره دارد- منجر شد تا اقتصاد این کشور همزمان از ناحیه انرژی و بازارهای مالی تحت فشاری کمسابقه قرار گیرد.
رویای شکننده هوش مصنوعی
برای فهم پاشنه آشیل واشنگتن، باید دید رونق سال های اخیر آن، به چه تکیه گاه هایی متصل بوده است؟ موتور اصلی ارزش گذاری بازارهای مالی آمریکا در سال های اخیر، تقریباً به صورت انحصاری بر دوش «هوش مصنوعی» و هزینه های سرمایه ای (CapEx) سرسام آور آن قرار داشته است. بر اساس بررسی های موشکافانه تحلیلگران ارشد بازارهای در فایننشال تایمز، سهم هزینه های سرمایه ای این بخش از تولید ناخالص داخلی (GDP) آمریکا از حدود 0.7 درصد در سال 2025، طبق برآوردها به مرز خیره کننده 9 درصد تا سال 2032 خواهد رسید. پیوند این بخش با معیشت آمریکایی ها، قابل چشم پوشی نیست. قریب به 40 درصد از ترازنامه 218 تریلیون دلاری خانوارهای این کشور، به طور مستقیم یا از طریق صندوق های بازنشستگی در تاروپود بازار سهام قفل شده است.
محدودشدن دامنه اتکای وال استریت به 10 غول فناوری
از سوی دیگر در زیرپوست شاخص جذاب S&P500 یعنی 500 شرکت برتر آمریکا نیز گسلی نگران کننده دهان باز کرده است. تا پیش از بالاگرفتن تنش ها، نزدیک به 75 درصد از کل شرکت های این شاخص، بازدهی مثبت داشتند. اما اکنون این نسبت کاملاً معکوس شده است. سهام سه چهارم بازار به ویژه در بخش املاک، تولید سنتی و صنایع خرد- در روندی منفی و انقباضی فرو رفته و شاخص کل، تقریباً می توان گفت با تنفس مصنوعی کمتر از 10 غول فناوری روی پا ایستاده است. بحران واقعی از آن جایی آغاز می شود که برای سال پیش رو، سرمایه گذاری یک تریلیون دلاری در زیرساخت های این فناوری پیش بینی شده، در حالی که جریان نقد آزاد این شرکت ها منفی است. در نتیجه آن ها ناچارند این هزینه ها را از طریق انتشار کوهی از اوراق قرضه شرکتی آن هم در نرخ های بهره سنگین کنونی که به بیش از 5.5 درصد هم رسیده تامین کنند. تزریقی که خود، نرخ بازدهی را بالاتر برده و شرایط را برای جذب سرمایه گذاری پیچیده تر می کند.
هشدارهای اخیر چهره هایی مانند ایلان ماسک و مدیران آزمایشگاه های بزرگ را که ناگهان با لحنی اخلاقی! از خطرات امنیتی و «کازینوشدن» هوش مصنوعی سخن گفته اند می توان به نوعی فرار به جلو در برابر این فشار مالی موجود نامید. پروژه ای که با نرخ های بهره سنگین، توجیه اقتصادی آن روز به روز کمتر می شود و تبدیل به یک قماری پرریسک شده است.
تصویری جدید از باتلاق اوراق قرضه
لایه دوم شکنندگی اقتصاد آمریکا، در حیاط خلوت بدهی های دولت فدرال و شرکت ها جای دارد. در سال های گذشته، واشنگتن بدهی ارزان زیادی خلق کرد. اما حالا زمان سررسید این کوه بدهی ها فرا رسیده است. منتهی این بار وزارت خزانه داری آمریکا برای بازپرداخت بدهی های سررسید شده باید اوراق جدیدی را با نرخ های بسیار بالای کنونی عرضه کند. آن هم در شرایطی که با عقبنشینی خریداران سنتی مانند چین و ژاپن از خرید این اوراق، نرخ بازده اوراق ۳۰ ساله خزانهداری آمریکا به بالاترین سطح خود از سال ۲۰۰۲ تاکنون (در محدوده ۵.۵ تا ۵.۷ درصد) جهش کرده و اقتصاد آمریکا را در آستانه بازگشت به هزینههای مالی خردکننده دهههای پیشین قرار داده است.
بمب ساعتی آمونیاک در زنجیره غذایی
همزمان با این تنگی نفس مالی، بسته ماندن یا اختلال در شریان تنگه هرمز، اثری به مراتب هولناکتر از صرفاً قیمت بنزین بر جای میگذارد: انسداد مسیر انتقال کودهای پایه «آمونیاک» و اوره. منطقه خلیج فارس بزرگترین مبدأ صادرات کودهای پایه در جهان به شمار میرود. توقف این شریان به همراه جهش دوبرابری بهای گازوئیل، موتور محرک افزایش هزینههای حملونقل و نهادههای کشاورزی است. اگرچه ایالات متحده از ظرفیتهای تولیدی داخلی برخوردار است، اما سرایت این شوک به زنجیره غذایی و فصل کاشت و برداشت، جهشی چسبنده در بهای اقلام خوراکی پدید میآورد؛ وضعیتی که هرگونه امکان مانور یا کاهش زودهنگام نرخ بهره را از فدرالرزرو سلب میکند و فشار فرسایشی بر ساختار بدهی را بالا نگه میدارد.
مغالطه ثبات خانوار آمریکایی
در این میان، بخشی از تحلیلگران با استناد به نمودارهای ظاهری تلاش میکنند اثبات کنند اقتصاد آمریکا آسیبناپذیر است. آنها به نمودار معروف و اخیر جیپیمورگان اشاره میکنند که طبق آن، نسبت بدهی به درآمد خانوار آمریکایی حدود ۱۱ درصد و بسیار کمتر از بحران مسکن سال ۲۰۰۸ (حدود ۱۶ درصد) است و از آن نتیجه میگیرند که شوک هرمز تاثیری بر واشنگتن ندارد.
اما این مقایسه یک خطای آماری است. بیش از ۶۰ درصد این بدهیها مربوط به وامهای مسکنی است که در سالهای ۲۰۲۱ و ۲۰۲۲ با نرخهای تاریخی ۱.۵ تا ۲.۵ درصد برای ۳۰ سال تثبیت شدهاند. تصویر واقعی را باید در تعهدات جاری دید؛ جایی که بازار مسکن جدید عملاً قفل شده و نرخ بهره بدهیهای روزمره نظیر کارتهای اعتباری و وامهای دانشجویی از ۲۰ درصد هم عبور کرده است. افزایش محسوس معوقات بانکی (نکول) در وامهای جاری نشان میدهد که سپر مالی طبقه متوسط در حال آب رفتن است. تابآوری خانوار آمریکایی یک تصویر ایستا ناشی از قراردادهای قدیمی است که با گذشت زمان و نیاز به بازتأمین بدهیها با نرخهای بهره جدید، دچار فرسایشی شدید خواهد شد.
دو جنس متفاوت تاب آوری در ایران و آمریکا
با این حساب، چرا باید گفت فرضیه «شکست زودهنگام ایران» با واقعیت همخوانی ندارد؟ تردیدی نیست که تورم نزدیک به ۹۰ درصد و تلاطمهای ارزی، فشاری طاقتفرسا بر معیشت شهروندان ایرانی وارد کرده و مسلماً اعمال دستانداز در گلوگاههای تجاری منطقه، برای درآمدهای نفتی و لجستیک خود کشور نیز بیهزینه نیست.
اما تفاوت در «مکانیسم ضربه» و «ماهیت تابآوری» است. اقتصاد ایران پس از دههها تحریم، از ابزارهای پیچیده مالی و مشتقات اعتباری والاستریت منفک است؛ بنابراین یک شوک خارجی آن را دچار سقوط دومینووار بانکی و بحران ورشکستگی نمیکند. از سوی دیگر، جامعه ایران این هزینه را در چارچوب یک نبرد تحمیلی برای دفاع از تمامیت ارضی و بقای ملی تعریف میکند- مفهومی که برای آن آستانه تحمل متفاوتی وجود دارد. در سوی مقابل، شهروند آمریکایی که رشد دستمزد سالانهاش در محدوده ۳ درصد است، دلیلی نمیبیند که به خاطر جنگی هزاران مایل آنسوتر، بنزین دوبرابری، اقساط با نرخ بهره ۲۰ درصدی و ریزش سهام صندوقهای بازنشستگیاش را تاب بیاورد. از این منظر اتفاقاً آستانه تحمل اجتماعی و سیاسی حریف، بسیار زودتر از ظرفیت اسمی اقتصادش به نقطه بحران میرسد.
مراقب خطای حراج ابزار بازدارندگی باشیم
پاسخ به معمای تابآوری روشن است: سیستمهای مالی به شدت اهرمیشده و وابسته به بدهی، در برابر «عنصر زمان» به مراتب شکنندهتر از آن چیزی هستند که داده ها و نمودارهای کلان نشان می دهند. آمریکا غول اقتصادی است، اما این غول بر پایه نرخ بهره و جریان مداوم خلق اعتبار ایستاده است.
البته نباید منکر هزینههای سنگین و واقعی جنگ اقتصادی علیه ایران شد؛ تورم بالا، فشار بر معیشت و پیچیدگیهای تجاری، بار ملموس و سنگینی ایجاد کرده است. با این حال، نادیده گرفتن وزن فشار بر اقتصاد آمریکا از طریق اهرمهای موجود نیز نوعی سادهانگاری است.
اهرم اثرگذاری بر گلوگاههای انرژی و نهادههای اساسی، نه یک اقدام انتحاری، بلکه کارتی است که زمان را به زیان بدهکاران والاستریت فشرده میسازد. پذیرش یک سویه گزاره انفعالیِ «ما زودتر خسته میشویم» و کنارگذاشتن شتابزده ابزارهای راهبردی نظیر تنگه هرمز (که برخی کارشناسان آن را تجویز می کنند)، تسلیم شدن در برابر دامی است که اتاقهای فکر همسو با واشنگتن طراحی کردهاند. در این جنگ ارادهها، تابآوری به معنای نداشتن درد نیست، بلکه به معنای سنجش این است که کدام سازوکار زودتر دچار ترک ساختاری میشود.
واقعیت موجود نشان می دهد که کفه ترازوی تابآوری می تواند بسیار متفاوت و همچنین شکنندهتر از تصاویر خوشبینانه ای باشد که در اذهان برخی صرفاً بر اساس اندازه اسمی اقتصادها ترسیم شده است.
خبر مرتبط
شوک انرژی و بازگشت تورم به آمریکا
وقتی نفت و بنزین معادلات فدرالرزرو را به هم میریزند
تازهترین آمارهای اقتصادی ایالات متحده نشان میدهد که موج جدید گرانی انرژی، زنگ خطر را برای سیاستگذاران واشنگتن به صدا درآورده است. بر اساس گزارش اداره آمار کار آمریکا، نرخ تورم سالانه این کشور در سپتامبر ۲۰۲۶ با جهش از ۳.۴ درصد (در ماه اوت) به ۳.۷ درصد رسید. این صعود غیرمنتظره، عمدتاً ناشی از رشد ۹.۱ درصدی قیمت بنزین در مقیاس ماهانه و تثبیت بهای نفت فیزیکی در سطوح بالاتر از ۱۳۰ دلار بوده است؛ رخدادی که نشان داد فشار فزاینده هزینههای انرژی چگونه بر تلاشها برای مهار تورم غلبه میکند.
همزمان با این تحولات، تورم هسته (بدون احتساب انرژی و مواد غذایی) نیز از ۲.۴ درصد به ۲.۶ درصد افزایش یافت. بازگشت تورم به مسیر صعودی، علاوه بر پیچیدهتر کردن تصمیم فدرالرزرو برای کاهش نرخ بهره، به جهش بازده اوراق خزانهداری و قرمزپوش شدن شاخصهای سهام آمریکا -بهویژه در بخش فناوری که بیشترین حساسیت را به تغییرات نرخ بهره دارد- منجر شد تا اقتصاد این کشور همزمان از ناحیه انرژی و بازارهای مالی تحت فشاری کمسابقه قرار گیرد.
10 صفحه اول